
 13.7 ℃
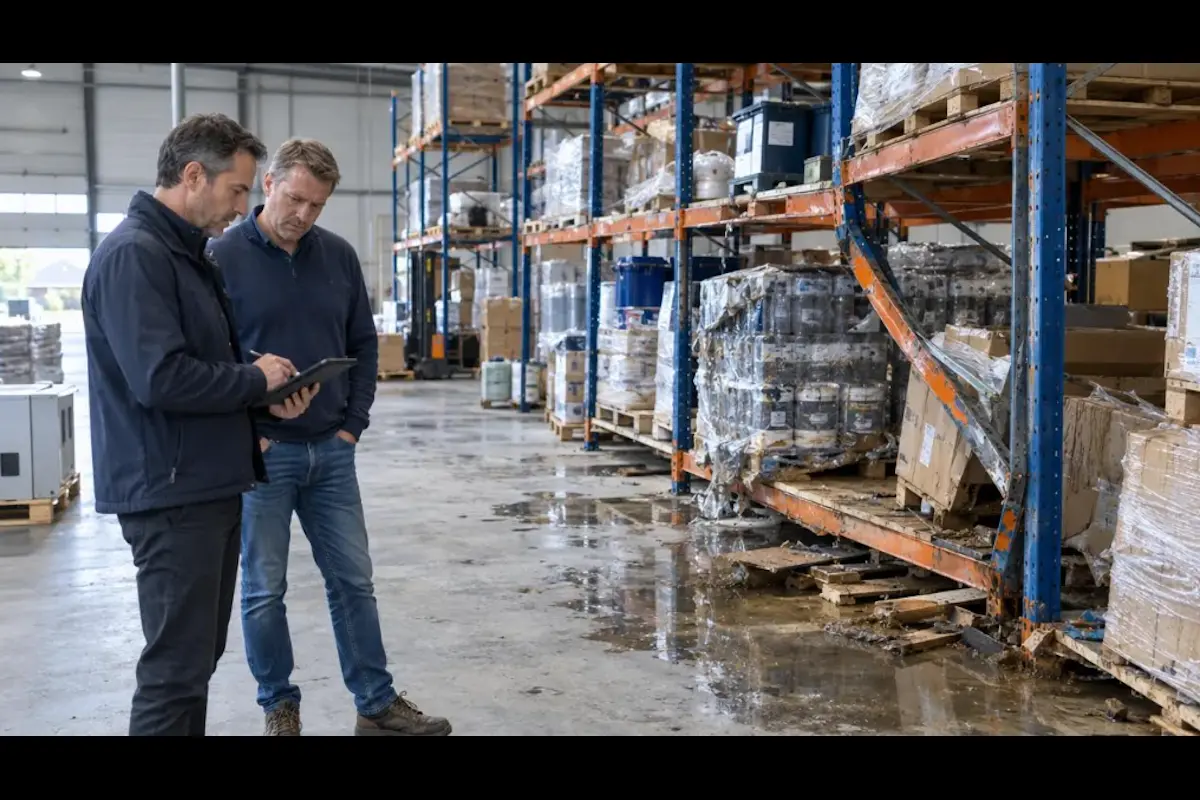
Wie betaalt de schade-expert bij een zakelijke verzekering?
De expert van de verzekeraar wordt door de verzekeraar betaald. Voor een eigen expert geldt als wettelijk uitgangspunt dat de verzekeraar de redelijke kosten draagt (art. 7:959 lid 1 BW). Maar anders dan bij consumenten mag een zakelijke polis daarvan afwijken. Uw polisvoorwaarden bepalen dus in hoge mate wat u vergoed krijgt.
Als ondernemer wilt u na schade aan uw pand of inventaris vooral één ding: zo snel mogelijk weer draaien. Tegelijk is het verstandig om te weten welke expertisekosten u kunt terugvragen, want de spelregels voor bedrijven wijken op een belangrijk punt af van die voor particulieren.
Inhoudsopgave
Waarom geldt voor ondernemers een andere regel?
Wat is het wettelijke vertrekpunt?
Welke polisbepalingen moet u nalezen?
Omvang of dekking: het onderscheid bij bedrijfsschade
Kosten van een eigen expert beheersbaar houden
Veelgestelde vragen
Waarom geldt voor ondernemers een andere regel?
Het Burgerlijk Wetboek beschermt consumenten stevig als het gaat om de kosten van schadevaststelling. Artikel 7:963 lid 6 BW verbiedt afwijking van die regeling ten nadele van de verzekerde, maar alleen wanneer de verzekeringnemer een natuurlijk persoon is en de polis niet voor zijn beroep of bedrijf heeft afgesloten.
Heeft u als bv, vof of zzp'er een opstal-, inventaris- of bedrijfsschadeverzekering in het kader van uw onderneming gesloten, dan valt u buiten die bescherming. Dat betekent niet dat u rechteloos bent. Het betekent wel dat de verzekeraar in de polisvoorwaarden andere afspraken over expertisekosten mag hebben gemaakt, en dat die afspraken dan zwaarder wegen.
Wat is het wettelijke vertrekpunt?
Staat er in uw polis niets bijzonders, dan valt u terug op de hoofdregel van artikel 7:959 lid 1 BW. Redelijke kosten die nodig zijn om de schade vast te stellen, zijn voor rekening van de verzekeraar. Dat geldt ook als de uitkering samen met die kosten de verzekerde som overschrijdt.
In een arrest van 28 januari 2022 (ECLI:NL:HR:2022:81) bevestigde de Hoge Raad dat dit artikel ook ziet op een expert die de verzekerde zelf aanstelt om de hoogte van de schade te bepalen. Het uitgangspunt is dus gunstig. De vraag is alleen of uw zakelijke polis dat uitgangspunt heeft ingeperkt.
Welke polisbepalingen moet u nalezen?
Voordat u een eigen expert inschakelt, loont het om een paar onderdelen van uw voorwaarden gericht door te nemen. Let vooral op:
Bepalingen over expertisekosten. Staat er dat een eigen expert voor uw rekening komt, of alleen tot een bepaald bedrag?
Eisen aan de expert. Wordt vergoeding gekoppeld aan een register, keurmerk of tarief?
Een regeling voor een derde expert. Hoe wordt een meningsverschil tussen twee experts beslecht en wie betaalt dat?
Eigen risico en verzekerde som. Die bepalen mede hoeveel er na aftrek voor herstel van pand en inventaris overblijft.
Waardegrondslag. Wordt inventaris vergoed op nieuwwaarde of op dagwaarde?
Vindt u bepalingen die de vergoeding van een eigen expert beperken, bespreek die dan vooraf met uw tussenpersoon of verzekeraar. Achteraf ontdekken dat een clausule anders uitpakt dan u dacht, is in een drukke herstelperiode extra vervelend.
Omvang of dekking: het onderscheid bij bedrijfsschade
De wettelijke kostenregeling gaat over het bepalen van de hoogte van de schade. Dat onderscheid is bij bedrijfsschade minstens zo belangrijk als thuis.
Omvang | De verzekeraar erkent de schade aan pand of inventaris, maar u acht het bedrag te laag | Wettelijk uitgangspunt: redelijke kosten bij de verzekeraar, tenzij uw polis rechtsgeldig anders regelt |
Dekking | De verzekeraar vindt dat de schade niet onder de polis valt | Volgens Kifid is de verzekeraar dan in beginsel niet verplicht een contra-expertise te vergoeden |
Twee experts oneens | Er wordt een derde expert (arbiter) benoemd die de omvang bindend vaststelt | Kifid geeft aan dat de verzekeraar de arbiter betaalt; controleer wat uw polis hierover zegt |
Ook bij een dekkingsgeschil kan een deskundige onderbouwing uw positie versterken. Houd er dan wel rekening mee dat de kosten niet bij voorbaat vergoed worden.
Kosten van een eigen expert beheersbaar houden
Zelfs waar vergoeding in beginsel mogelijk is, gaat het altijd om redelijke kosten. De Hoge Raad toetst dat in twee stappen, de zogenoemde dubbele redelijkheidstoets, gebaseerd op artikel 6:96 BW. Was inschakeling van een expert redelijk, en staan werk en prijs in redelijke verhouding tot de schade?
Bij complexe bedrijfsschade, met bijvoorbeeld zowel bouwkundige schade als beschadigde voorraad of machines, is uitgebreider onderzoek eerder te verantwoorden dan bij een eenvoudige schade. Kifid noemt de complexiteit van de schade uitdrukkelijk als factor bij de beoordeling.
Wilt u discussie achteraf voorkomen, vraag dan vooraf een offerte waarin de werkzaamheden en kosten staan, en leg die voor aan uw verzekeraar met het verzoek om akkoord. Zo weet u voordat het werk begint waar u staat. Een ondernemer die een tweede oordeel wil over de omvang van zijn schade, doet er goed aan om daarvoor een onafhankelijke contra-expert te benaderen die zowel naar de zichtbare schade als naar mogelijke onderliggende problemen kijkt.
Veelgestelde vragen
Geldt de consumentenbescherming van artikel 7:963 lid 6 BW ook voor zzp'ers? Alleen als de verzekering niet in de uitoefening van beroep of bedrijf is gesloten. Een zakelijke polis valt er dus buiten.
Moet ik de expert nemen die mijn verzekeraar voorstelt? Nee. Een verzekeraar kan u helpen een contra-expert te vinden, maar u bent niet verplicht die keuze over te nemen.
Betaalt de verzekeraar ook bij een dekkingsgeschil? In beginsel niet. Volgens Kifid geldt de vergoedingsregel voor het vaststellen van de omvang, niet voor de vraag of er dekking is.
Tot slot
Voor ondernemers is de wet een goed vertrekpunt, maar de polis heeft het laatste woord. Neem daarom de tijd om uw voorwaarden te lezen voordat u beslissingen neemt over een eigen expert. Meer achtergrond over onafhankelijke schade-expertise voor zakelijke gedupeerden vindt u op secuurschadeexpert.nl.
Over de schrijver: schade-expert ing. Stefan van Zoggel (NIVRE-re, FUEDI-ELAE) is verbonden aan Secuur Schade Expert. Het bureau zit in Berlicum, werkt voor ondernemers en particulieren in heel Nederland en is 24 uur per dag te bereiken.


